Accueil · Acheter en viager
Acheter en viager : investir autrement
Un bien sous sa valeur, payé en partie par une rente. Ce qu'il faut savoir avant de se lancer.
Quatre raisons d’acheter en viager
Un bien sous sa valeur
Vous achetez de l'immobilier décoté, moins cher que sa vraie valeur.
Pas de gestion locative
En viager occupé, le vendeur continue d'habiter son bien.
Investir dans la pierre
Un patrimoine immobilier, constitué progressivement.
Pas de recours au crédit
Le bouquet est payé à l'acte, le reste en rente mensuelle.
Biens en vente
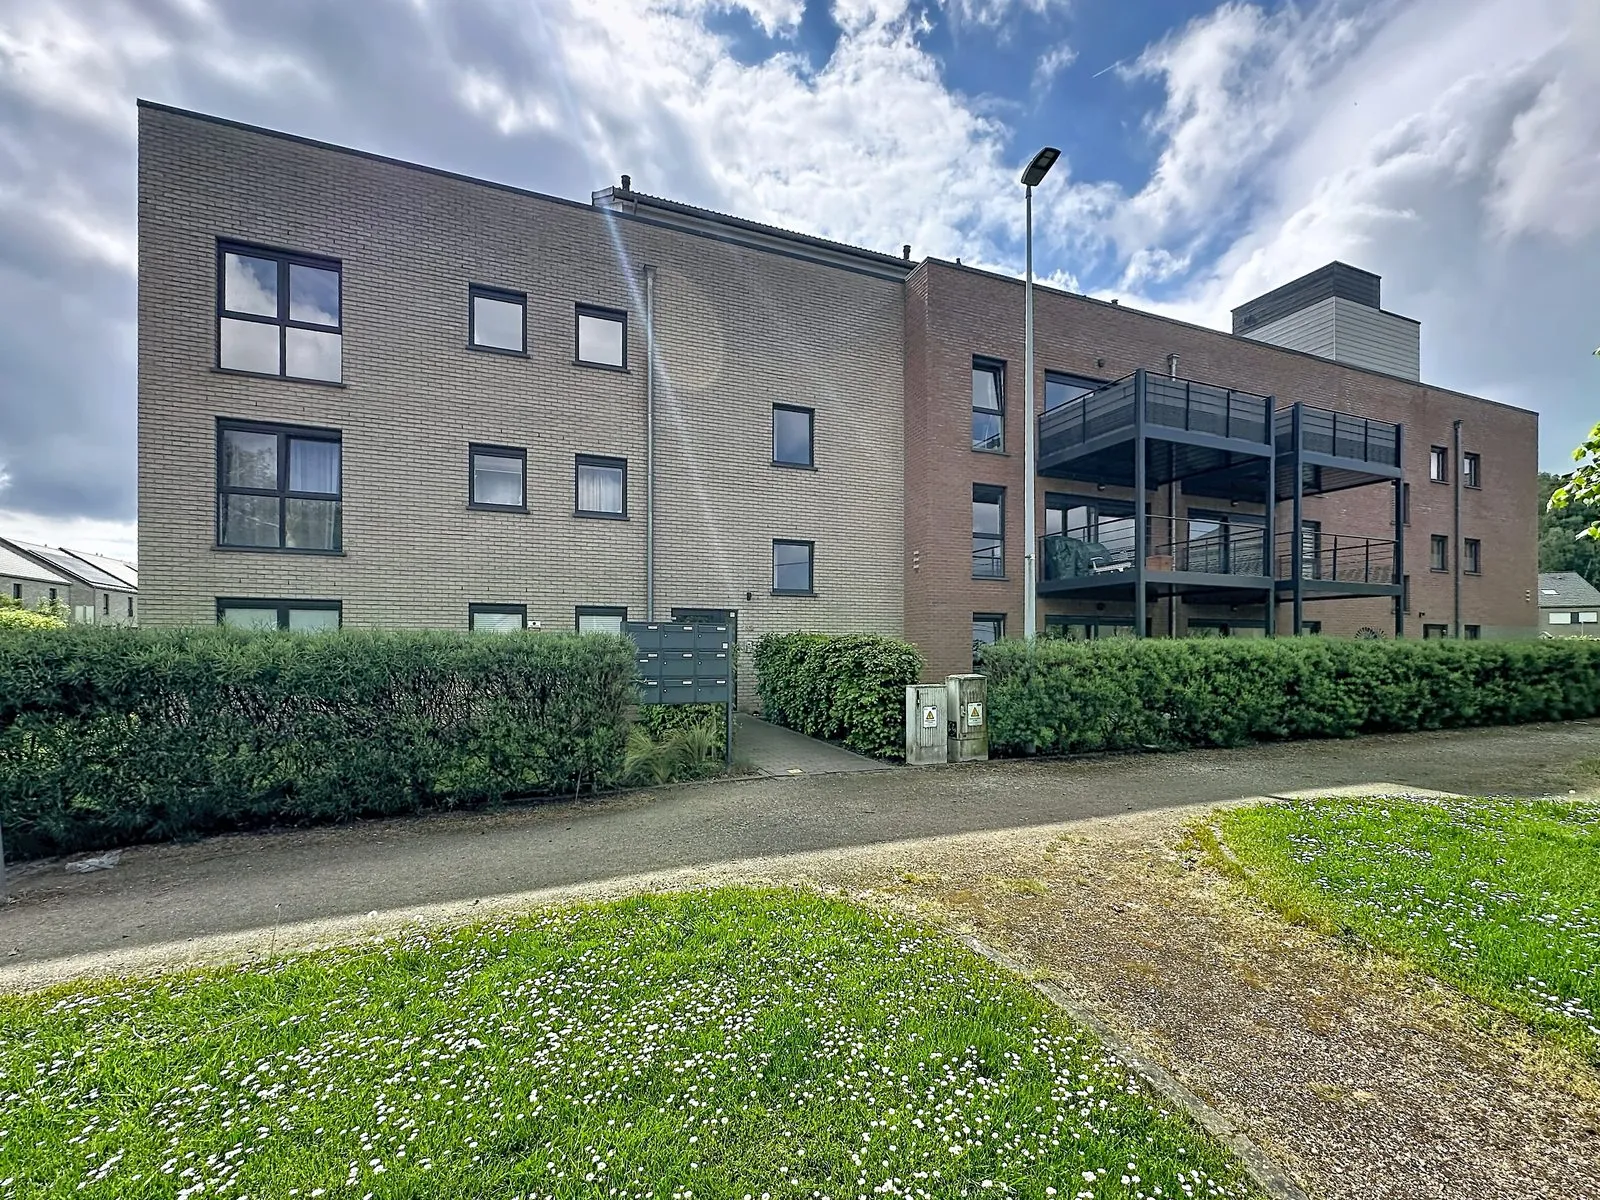
Appartement en viager occupé à Liège
Occupé · Monsieur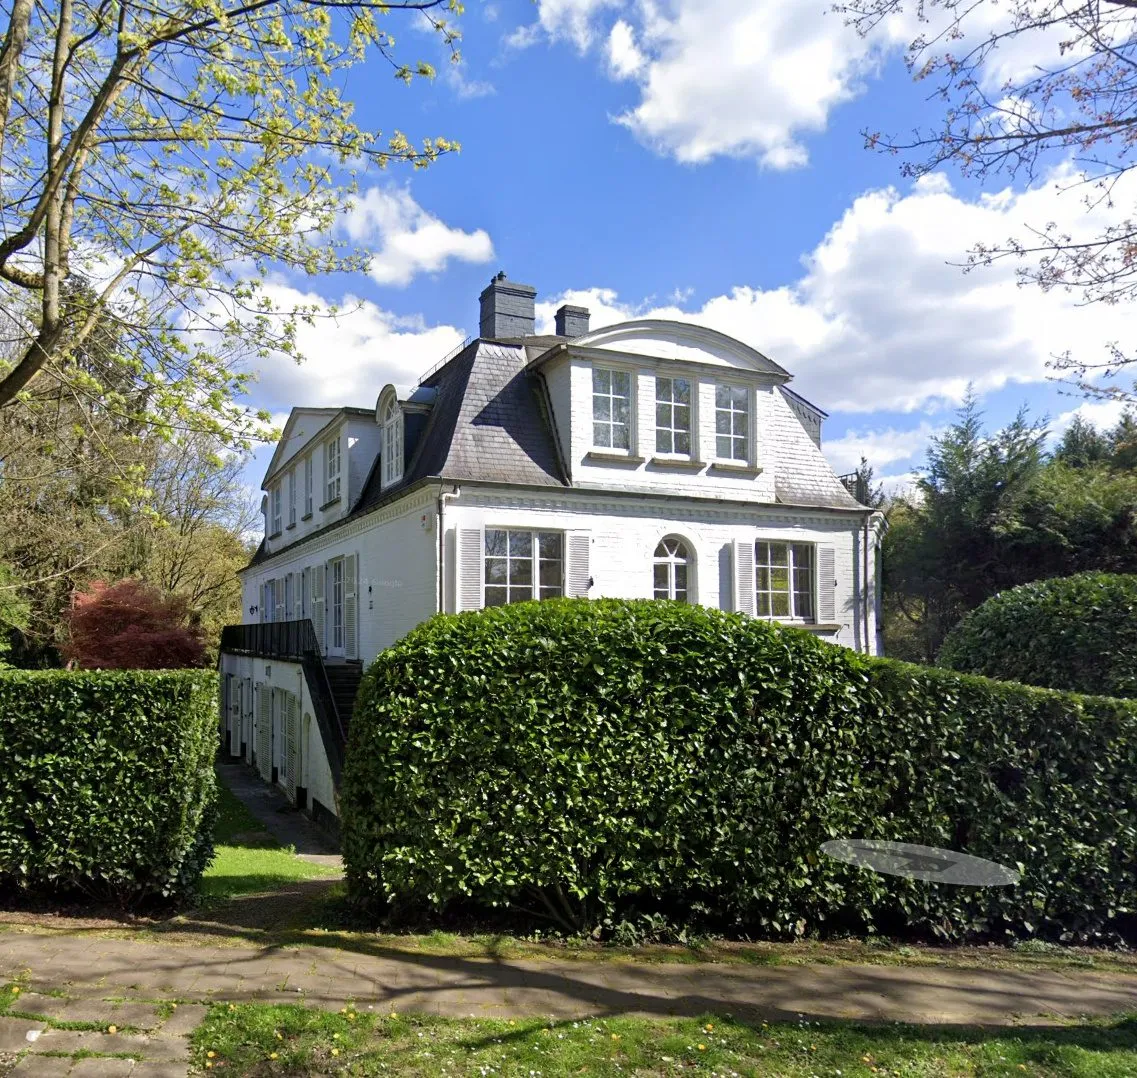
Appartement en viager occupé à Uccle
Occupé · Couple, 67 et 72 ans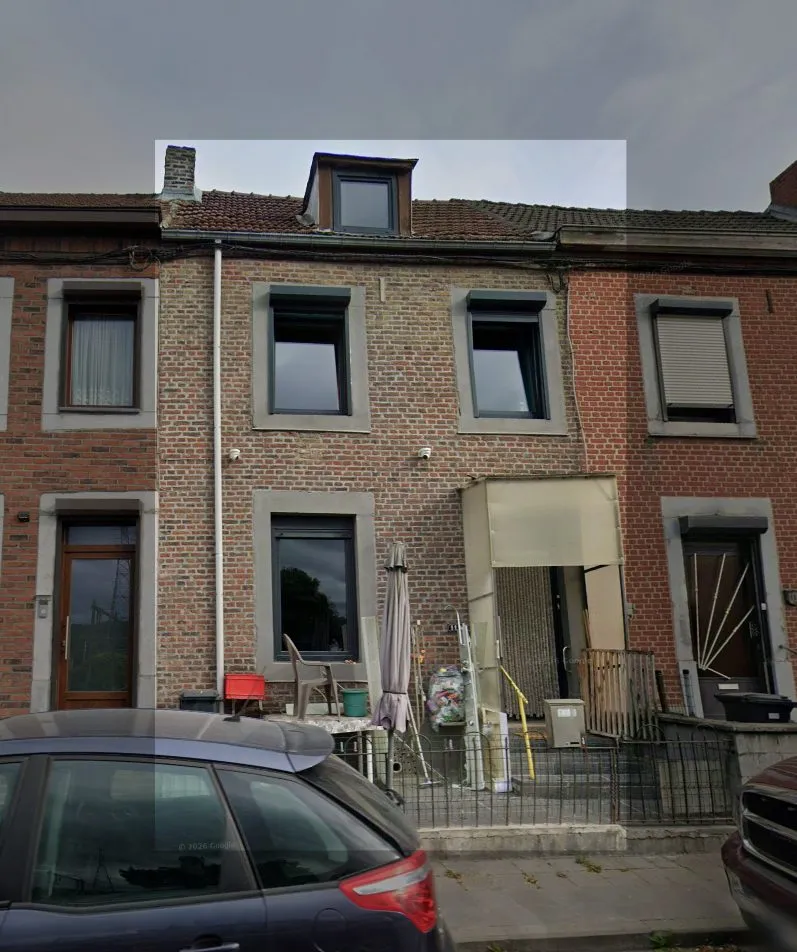
Maison en viager occupé à Seraing
Occupé · Madame, 52 ans Sous offre
Appartement en viager occupé à Uccle
Occupé · Couple, 73 ans Sous offre
Appartement en viager occupé à Forest
Occupé · Couple, 65 ans Sous offre
Appartement en viager occupé à Saint-Josse-ten-Noode
Occupé · Monsieur, 75 ans Sous offre
Maison en viager occupé à Namur
Occupé · Madame, 68 ans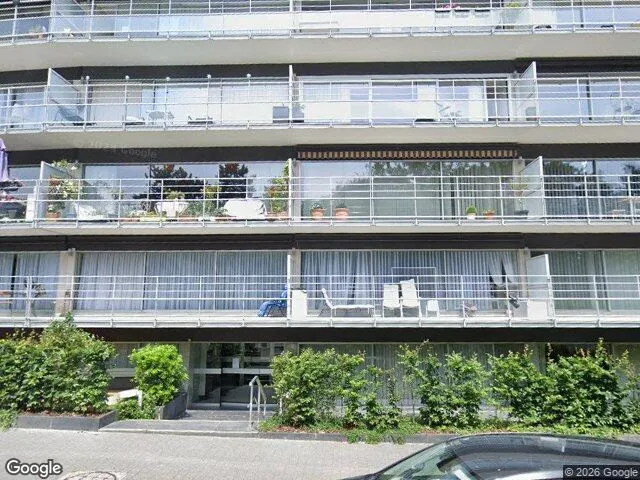 Sous offre
Appartement en viager libre à Molenbeek-Saint-Jean
Libre · Vendeur, 63 ans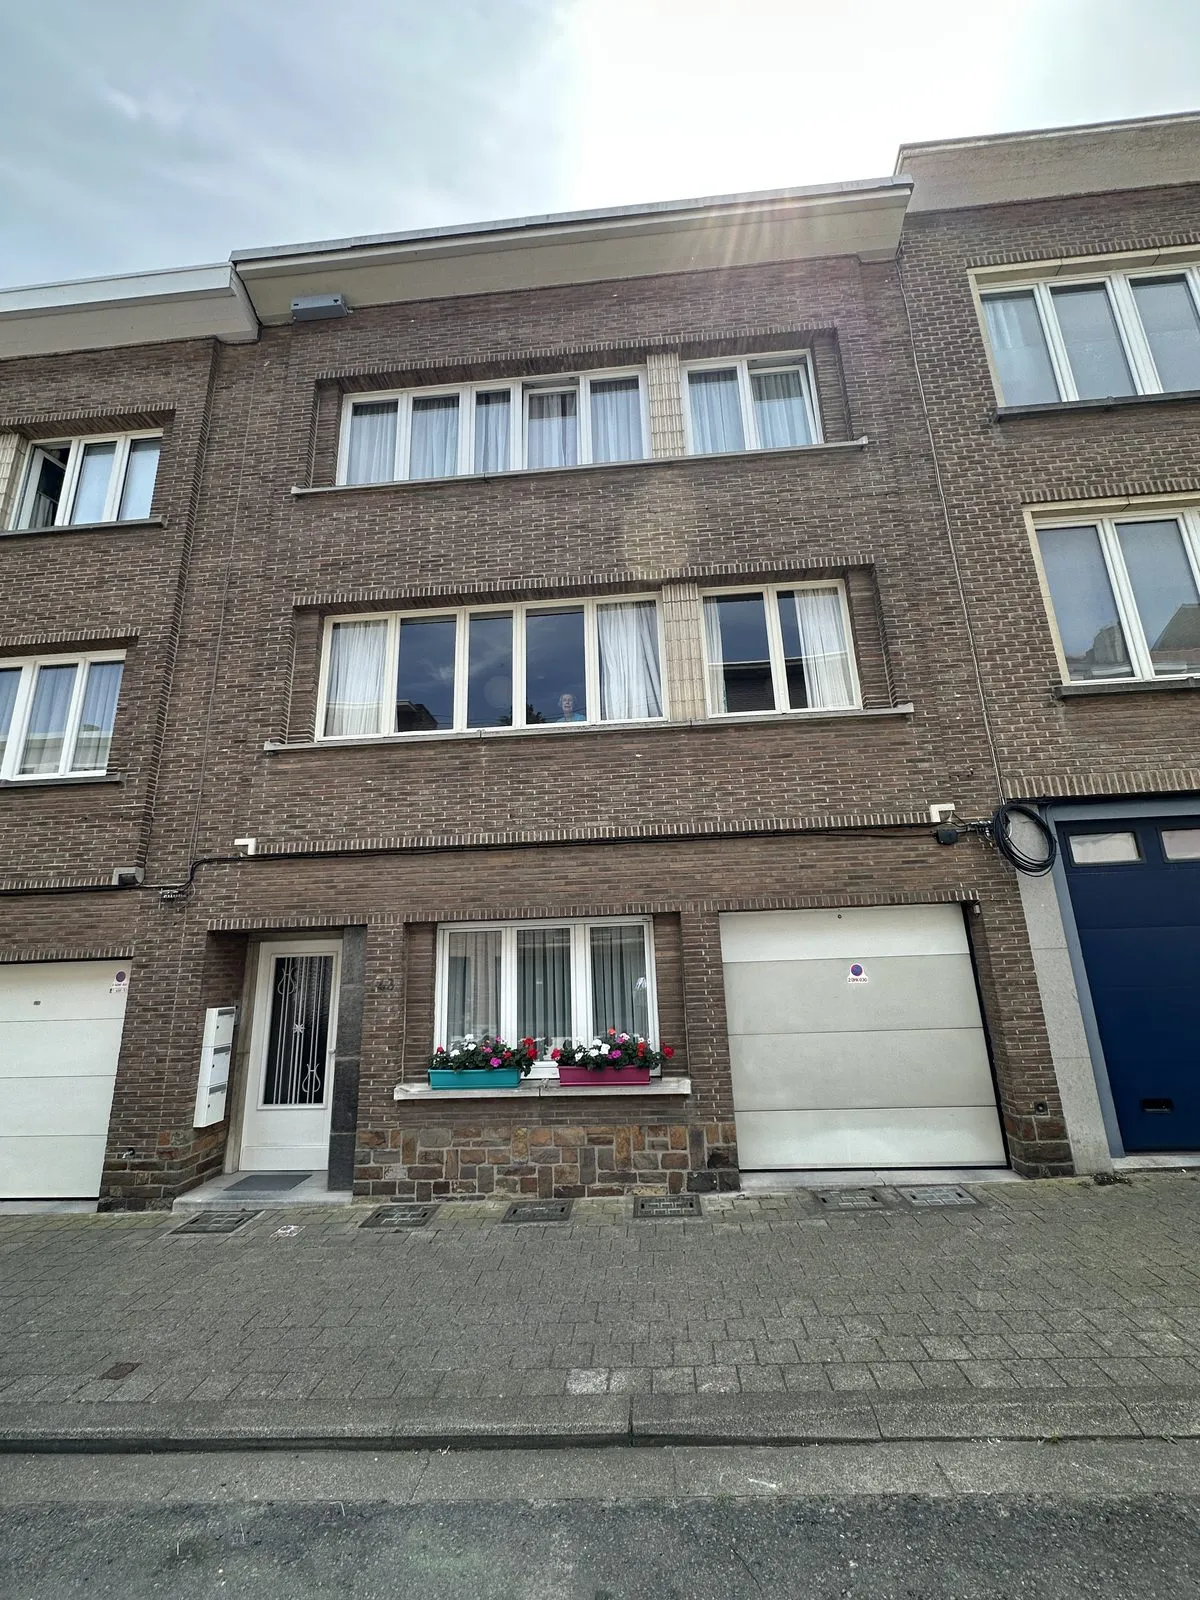 Sous offre
Appartement en viager occupé à Jette
Occupé · Madame, 77 ansLes étapes pour acheter un bien en viager
Déterminez votre budget
Pas de crédit hypothécaire possible : il faut des fonds propres.
Cherchez un bien
Sur Immoweb, et via notre liste en avant-première.
Demandez une visite
Nous vous faisons découvrir le bien.
Signez l'offre d'achat et versez l'acompte
Vous vous engagez sur le prix, le bouquet et la rente.
Signature du compromis
Les conditions sont fixées noir sur blanc.
Signature de l'acte
Chez le notaire : le bouquet est payé, la rente démarre.
Recevez les nouveaux biens avant leur publication sur Immoweb
Un e-mail quand un bien correspond à ce que vous cherchez. Désinscription en un clic.
Les questions des investisseurs
Quel budget prévoir ?
Un bouquet, payé chez le notaire, puis une rente mensuelle pendant une durée fixée dans l'acte : en Belgique, le plus souvent 15 ans, au maximum 20. Vous connaissez donc dès le départ ce que le bien vous coûtera au plus : le bouquet et toutes les rentes. S'y ajoutent les droits d'enregistrement, les frais de notaire et la commission de l'agence.
Exemple de l'article : un appartement une chambre à Ixelles estimé 170 000 €, un vendeur de 79 ans, un bouquet de 20 000 € et une rente de 500 € pendant 15 ans. Dans le pire des cas, l'investisseur débourse 110 000 €, bien moins que la valeur du bien.
Pourquoi faut-il investir en viager ?Qui paie les frais d'agence ?
L'acheteur, à l'inverse d'une vente classique. La commission est en général de 5 % hors TVA de la valeur du bien en pleine propriété. Les droits d'enregistrement et les frais de notaire sont aussi à sa charge.
Exemple de l'article : pour un appartement à Bruxelles estimé 200 000 €, la commission est de 10 000 € plus 21 % de TVA, soit 12 100 €, et les droits d'enregistrement de 25 000 € (12,5 %).
Qui paie quoi en viager ?Est-ce que je peux emprunter ?
C'est difficile : les banques refusent en général un crédit hypothécaire pour un achat en viager, parce que l'hypothèque qui garantit les rentes du vendeur passe avant la leur. Une solution existe : donner en garantie un autre bien dont vous êtes déjà propriétaire. Dans les faits, prévoyez des fonds propres pour le bouquet, les droits d'enregistrement et les frais de notaire : en général au moins 50 000 €.
Un crédit hypothécaire est garanti par une hypothèque. En viager, le vendeur prend lui aussi une hypothèque sur le bien pour garantir ses rentes, et elle passe en premier rang : en cas de défaut, la banque serait remboursée après lui. C'est pourquoi elle refuse le plus souvent de financer, sauf garantie sur un autre bien.
Financer un achat en viagerQue se passe-t-il si le vendeur vit très longtemps ?
En Belgique, le paiement de la rente est le plus souvent limité à 15 ans, au maximum 20. Passé ce délai, vous ne payez plus de rente, même si le vendeur habite toujours le bien. Le coût maximal de votre achat est connu dès la signature.
Le seul vrai risque pour l'investisseur est l'aléa viager : personne ne sait combien de temps le vendeur vivra. Les tables de mortalité permettent de le limiter, et la diversification aussi : deux petits studios valent mieux qu'un grand trois chambres.
Les risques du viager ? Ah bon c'est risqué ?Qui paie le précompte et l'entretien ?
Le précompte immobilier est payé par le vendeur tant qu'il occupe le bien. Les grosses réparations, au sens du Code civil (gros murs, toiture…), sont à la charge de l'acheteur ; les autres réparations relèvent de l'entretien. Mieux vaut lister précisément dans l'acte ce que chacun prend en charge.
Commission d'agence, droits d'enregistrement et frais de notaire : l'acheteur. Précompte immobilier : le vendeur, tant qu'il occupe le bien. Grosses réparations : l'acheteur. L'article conseille d'en dresser la liste dans l'acte notarié pour éviter tout conflit : ascenseur, corniches, chaudière, toiture.
Qui paie quoi en viager ?